


Loan Calculator: Smart Plan
0.00.00 Avis
Caractéristiques de l’application
- Version
- 1.0.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Fergus Games
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
Quand on cherche à savoir si un emprunt reste supportable, le plus difficile n’est pas toujours de trouver une formule mathématique. C’est de transformer un taux, une durée et un montant en une décision compréhensible. J’ai utilisé Loan Calculator: Smart Plan dans cette optique : non pas pour remplacer une offre bancaire, mais pour mettre de l’ordre dans les premières comparaisons avant de s’engager.
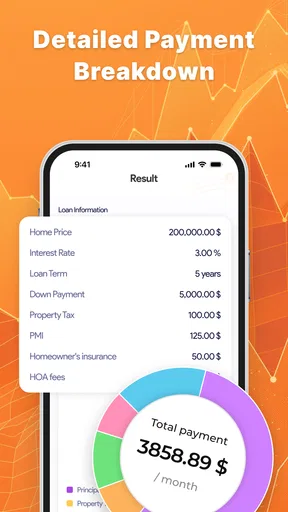
L’application se place dans la catégorie des outils financiers et elle est proposée gratuitement par Fergus Games. Son rôle est volontairement ciblé : estimer des mensualités, mettre plusieurs scénarios de prêt face à face et consulter un tableau d’amortissement détaillé. Cette approche peut sembler simple, mais elle répond à un besoin concret : éviter de juger un crédit uniquement sur la mensualité affichée.
Je la conseillerais surtout à quelqu’un qui prépare un achat, renégocie un financement ou veut comprendre la progression de ses remboursements. En revanche, je ne la considérerais pas comme un conseiller bancaire complet. Sa valeur dépend beaucoup de la qualité des informations que l’on saisit et de la capacité à interpréter les résultats avec prudence.
Les critères qui comptent avant de choisir un calculateur de prêt
Avant de choisir un calculateur de prêt, je regarde surtout s’il m’aide à comparer des hypothèses sans confondre une estimation avec une offre ferme. Je veux pouvoir examiner la durée et le rythme de remboursement, puis repartir avec des questions précises à poser au prêteur. C’est cette grille de lecture qui permet de comprendre les critères essentiels avant d’évaluer les particularités de l’application.
La mensualité n’est que le début du calcul
Lors de mon utilisation, le premier réflexe est naturellement d’entrer un montant, une durée et un taux pour obtenir une estimation. C’est utile, mais je recommande de ne pas s’arrêter au chiffre final. Une mensualité basse peut simplement cacher une durée plus longue et un coût total plus élevé. À l’inverse, une mensualité plus importante peut réduire le poids des intérêts, tout en devenant trop lourde pour le budget quotidien.
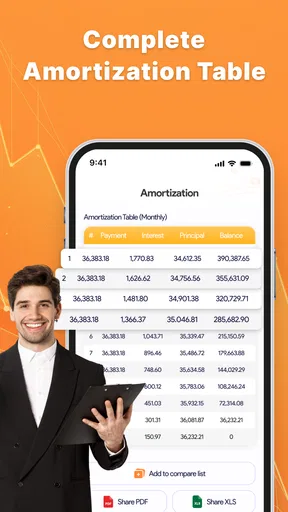
Le tableau d’amortissement est donc la partie la plus intéressante pour prendre une décision. Il permet de regarder comment chaque échéance se répartit entre le capital remboursé et les intérêts. Cette lecture change la manière de comparer deux offres : au lieu de demander seulement « combien vais-je payer chaque mois ? », on peut aussi se demander « à quel rythme ma dette diminue-t-elle réellement ? ».
Pour moi, c’est le premier critère de choix d’un outil de ce type. Une calculatrice qui donne un résultat immédiat mais ne permet pas de comprendre son évolution reste pratique pour une estimation rapide. Celle-ci essaie de rendre la trajectoire du prêt plus lisible, ce qui la rend plus pertinente pour une décision réfléchie.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Comparer des scénarios plutôt qu’une seule hypothèse
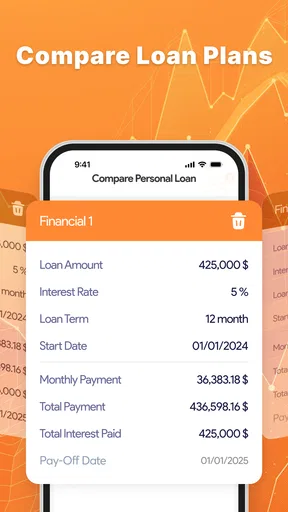
Une bonne utilisation consiste à préparer plusieurs simulations avant de retenir un financement. Je commence par un scénario confortable, avec une mensualité qui laisse de la marge pour les dépenses imprévues. Ensuite, je teste une durée différente afin de voir ce que je gagne en coût global et ce que je perds en souplesse mensuelle. Enfin, je vérifie si une variation du taux modifie sensiblement le résultat.
Cette méthode révèle un point souvent oublié : le meilleur choix n’est pas forcément celui qui affiche le montant total le plus faible. Un remboursement accéléré peut réduire les intérêts, mais il peut aussi laisser moins de marge pour constituer une épargne de précaution. À l’inverse, étaler davantage le prêt peut faciliter le budget courant, au prix d’un engagement plus long.
Mon conseil le plus utile est de noter les résultats de chaque scénario dans un carnet ou une feuille de calcul séparée, avec une courte raison pour laquelle il vous paraît acceptable ou non. L’application sert alors de laboratoire de décision, plutôt que de simple bouton donnant une mensualité.
Ce que l’application apporte à une première analyse
Loan Calculator: Smart Plan est disponible gratuitement, ce qui enlève un obstacle important pour une personne qui veut seulement vérifier la faisabilité d’un projet. Je l’ai trouvée particulièrement adaptée aux premières recherches, quand on ne possède pas encore de proposition définitive ou que l’on souhaite contrôler rapidement un calcul présenté ailleurs.
Le fait qu’elle soit classée PEGI 3 indique une classification d’âge très large. Cela ne transforme pas l’outil en produit destiné aux enfants : les décisions de crédit restent évidemment des décisions d’adultes. Mais cette classification correspond à une interface orientée vers le calcul plutôt qu’à un contenu sensible ou ludique.
La version actuelle est 1.0.1. Je garde ce détail en tête avec une application financière récente : pour une estimation personnelle, cela peut suffire, mais je vérifie toujours les résultats avec les conditions réelles du prêteur avant de signer. Une application ne connaît pas automatiquement les frais, assurances, règles d’arrondi ou particularités d’un contrat qui ne sont pas intégrés dans la simulation.
Un exemple concret dans la vie courante
Imaginons que je souhaite financer une voiture d’occasion. Le vendeur me présente une mensualité qui semble raisonnable, mais je ne veux pas décider sur cette seule impression. Je saisis le montant envisagé, puis je compare une durée courte et une durée plus longue. Le premier scénario me montre si le remboursement accéléré reste compatible avec mes dépenses habituelles ; le second m’aide à mesurer le prix réel de la souplesse mensuelle.
Je consulte ensuite le tableau d’amortissement pour repérer les premières échéances. Si le capital baisse lentement au début, je le prends en compte dans mon appréciation, notamment si je pense revendre le véhicule ou modifier le financement plus tard. Ce n’est pas une réponse automatique à la question « dois-je acheter ? », mais c’est une meilleure base de discussion avec la banque ou le vendeur.
Le même procédé fonctionne pour des travaux, un projet personnel ou un regroupement de dépenses, à condition de saisir des hypothèses réalistes. Je préfère utiliser le montant que je pourrais réellement emprunter plutôt qu’un chiffre idéal choisi uniquement pour obtenir une mensualité agréable à regarder.
Ce qui distingue Loan Calculator: Smart Plan des solutions habituelles
Pour juger ce qui différencie Loan Calculator: Smart Plan, je la situe entre un calcul rapide et les simulateurs liés à une banque : chaque option sert un moment différent du parcours. Je m’intéresse ici à la valeur d’un outil neutre au stade des premières réflexions, mais aussi à la discipline nécessaire pour que ses résultats restent utiles d’un mois à l’autre.
Son avantage : passer rapidement de l’idée au scénario
Dans mon expérience, l’application trouve sa place entre deux habitudes. D’un côté, il y a le calcul mental ou la recherche d’une formule en ligne, souvent suffisants pour une approximation mais peu pratiques pour explorer plusieurs options. De l’autre, il y a le simulateur d’une banque, plus proche d’une offre concrète, mais généralement lié à ses propres produits et à son parcours commercial.
Loan Calculator: Smart Plan est intéressante lorsque je veux rester neutre au début. Je peux réfléchir à la durée et au montant avant de me laisser influencer par une proposition particulière. Cette neutralité a une vraie utilité pour préparer une conversation : j’arrive avec une idée de la mensualité acceptable et des compromis que je suis prêt à faire.
L’autre point fort est la consultation des échéances dans le temps. Beaucoup de personnes regardent le coût total sans comprendre comment il se construit. Ici, le tableau d’amortissement invite à examiner la dette mois après mois. Ce n’est pas spectaculaire, mais c’est exactement le genre de détail qui peut empêcher une décision prise trop vite.
Une méthode de comparaison plus fiable
Je conseille de comparer les offres selon plusieurs lignes, et non selon un seul résultat. Pour chaque simulation, je regarde la mensualité, le coût total affiché, la durée et la vitesse à laquelle le capital diminue. Si l’application permet d’examiner ces éléments dans le tableau présenté, je les utilise ensemble plutôt que de retenir le chiffre le plus bas.
Il faut aussi distinguer le taux utilisé dans une simulation du coût complet d’un crédit. Une offre réelle peut inclure des frais ou une assurance qui changent le montant final. Je ne considère donc pas le résultat de l’application comme une promesse. Je le traite comme un repère pour détecter une incohérence ou comprendre l’ordre de grandeur d’un projet.
Cette distinction est importante pour éviter un faux sentiment de précision. Un calcul peut être parfaitement cohérent avec les données entrées et rester éloigné du contrat final si une hypothèse est incorrecte. L’application aide à calculer ; elle ne valide pas les conditions commerciales ni la capacité de remboursement personnelle.
Les limites qui peuvent faire préférer une autre solution
Si je cherche un parcours complet pour demander un prêt, envoyer des justificatifs, recevoir une offre ou gérer un compte existant, ce n’est pas l’outil que je choisirais. Une application bancaire ou le simulateur officiel d’un prêteur sera plus adapté à cette étape, car il s’appuiera sur les conditions précises de l’établissement.
De même, une personne qui veut intégrer un budget familial complet, plusieurs dettes, des revenus irréguliers ou des remboursements anticipés complexes aura probablement besoin d’un tableur ou d’un outil budgétaire plus large. Un calculateur spécialisé est agréable pour isoler un prêt, mais il ne remplace pas une vision globale des finances.
Je reste également prudent lorsqu’une décision dépend de paramètres contractuels détaillés. Les règles de pénalité, les assurances, les frais annexes ou la possibilité de modifier les échéances doivent être vérifiés dans les documents du prêteur. Je ne les déduis pas d’une simulation générale.
À qui l’application convient-elle vraiment ?
Je la vois comme un bon choix pour les débutants qui veulent comprendre les bases sans ouvrir immédiatement un dossier bancaire. Elle convient aussi aux utilisateurs qui aiment comparer plusieurs hypothèses avant un achat et aux personnes qui souhaitent vérifier rapidement si une mensualité annoncée paraît cohérente.
Elle peut également servir à préparer une discussion en couple. Chacun peut réfléchir à une mensualité maximale, puis les deux personnes peuvent examiner plusieurs durées et observer les conséquences sur le coût global. Cette étape évite de se focaliser uniquement sur le montant que l’on peut payer aujourd’hui.
Je la conseillerais moins à un utilisateur expérimenté qui possède déjà un modèle financier détaillé et qui doit gérer plusieurs prêts simultanément. Dans ce cas, la souplesse d’un tableur ou d’un logiciel de budget peut être supérieure, même si la saisie demande davantage de travail.
Le coût réel du changement d’outil
Passer d’un calculateur simple à un simulateur bancaire ne coûte pas forcément de l’argent, mais cela peut coûter en neutralité. Le simulateur du prêteur répondra mieux à ses propres produits, tout en orientant naturellement la réflexion vers ce qu’il propose. Pour une première comparaison, je préfère donc commencer avec un outil indépendant de la discussion commerciale, puis vérifier le résultat auprès de l’établissement concerné.
À l’inverse, passer de cette application à un tableur demande plus d’organisation. Il faut construire les formules, présenter les échéances et éviter les erreurs de saisie. Le gain est une personnalisation plus poussée : je peux ajouter une épargne, des charges variables ou plusieurs dettes. Pour un seul prêt et une estimation rapide, cet effort supplémentaire ne me paraît pas toujours justifié.
Le changement le plus important n’est finalement pas technique. C’est la discipline de conserver les hypothèses utilisées. Si je refais une simulation plusieurs semaines plus tard sans noter le taux, la durée ou le montant exacts, je risque de comparer des résultats qui ne parlent pas de la même chose. Je recommande donc de conserver une capture personnelle ou une note des paramètres, sans considérer cette trace comme un document contractuel.
Compatibilité et accès pratique
L’application est proposée pour Android avec un système minimal requis équivalent à Android 7.0. Cela la rend accessible à de nombreux appareils qui ne sont pas récents, ce qui est appréciable pour un outil que l’on ouvre ponctuellement plutôt qu’une application utilisée toute la journée.
Elle compte plus de cent mille installations, un niveau qui montre qu’elle a déjà trouvé un public, sans que cela suffise à garantir qu’elle conviendra à chaque méthode de travail. Le développeur, Fergus Games, signe ici un outil dont l’intérêt repose davantage sur la clarté du calcul et la lecture des échéances que sur un écosystème financier complet.
Je conseille néanmoins de tester l’application avec un scénario connu avant de l’utiliser pour une décision importante. Je saisis un montant simple, je vérifie que la durée et le taux correspondent à mon intention, puis je relis le tableau. Cette vérification prend peu de temps et permet de repérer une mauvaise unité, une durée mal sélectionnée ou une interprétation trop rapide du résultat.
Mon verdict pour choisir sans se tromper
Après l’avoir utilisée comme outil de préparation, je trouve que Loan Calculator: Smart Plan remplit correctement une fonction précise : aider à visualiser et comparer des remboursements. Sa gratuité facilite l’essai, et son intérêt augmente dès que l’on consulte les tableaux d’amortissement au lieu de se contenter de la mensualité principale.
Je la recommande à toute personne qui veut faire un premier tri entre plusieurs durées ou vérifier le poids d’un projet avant de contacter un prêteur. Mon usage préféré consiste à créer trois scénarios : un remboursement confortable, un compromis réaliste et une option plus rapide. Je compare ensuite non seulement les mensualités, mais aussi la baisse du capital et le coût global indiqué.
Je ne la choisirais pas comme unique outil pour signer un crédit, gérer un portefeuille de dettes ou interpréter les clauses d’un contrat. Dans ces situations, le prêteur, un conseiller qualifié ou un modèle financier plus complet apporte une sécurité supplémentaire. La bonne approche consiste à utiliser l’application pour poser les bonnes questions, puis à confirmer chaque condition dans l’offre officielle.
En résumé, Loan Calculator: Smart Plan est un compagnon de décision plutôt qu’un service bancaire. Je l’apprécie lorsque je veux comprendre rapidement les conséquences d’un montant et d’une durée, sans être déjà engagé auprès d’un établissement. Si vous l’utilisez avec des hypothèses réalistes et un regard critique, elle peut vous éviter de confondre petite mensualité et bon financement.
Avantages
- Calcul rapide des mensualités
- intérêts et coût total du prêt.
- Interface claire
- adaptée aux utilisateurs peu familiers avec les finances.
- Permet de comparer facilement plusieurs scénarios de financement.
- Fonctionne utilement pour les prêts immobiliers
- automobiles ou personnels.
- Aide à mieux anticiper son budget avant de contacter un organisme prêteur.
Inconvénients
- Les résultats restent indicatifs et ne remplacent pas une offre bancaire officielle.
- Certaines options avancées peuvent être limitées dans la version gratuite.
- La précision dépend entièrement des taux et frais saisis par l’utilisateur.
- Peu d’aide contextuelle pour comprendre les notions financières complexes.
- L’application ne garantit pas l’accès au meilleur taux disponible sur le marché.
FAQ sur Loan Calculator: Smart Plan
Qu’est-ce que Loan Calculator: Smart Plan et à quoi sert cette application ?
Loan Calculator: Smart Plan est une application conçue pour estimer le coût d’un emprunt et mieux organiser son budget. Elle permet généralement de calculer les mensualités, les intérêts cumulés et le montant total à rembourser à partir du capital, du taux et de la durée du prêt. C’est un outil pratique pour comparer plusieurs scénarios avant de contacter une banque ou un organisme de crédit.
Les résultats affichés par Loan Calculator: Smart Plan sont-ils fiables ?
Les calculs fournis par l’application sont utiles pour obtenir une estimation rapide, mais ils ne constituent pas une offre de prêt officielle. Le résultat dépend entièrement des informations saisies et de la méthode de calcul sélectionnée. Les frais de dossier, assurances, commissions, variations de taux ou conditions particulières peuvent modifier le montant réel. Il est donc recommandé de vérifier les chiffres auprès du prêteur.
Quels types de prêts peut-on simuler avec cette application ?
Loan Calculator: Smart Plan peut être utilisée pour simuler différents emprunts, notamment des prêts personnels, automobiles, immobiliers ou des crédits à la consommation, selon les options proposées dans la version installée. L’utilisateur renseigne habituellement le montant emprunté, la durée et le taux d’intérêt. Pour les prêts complexes ou à taux variable, les résultats doivent toutefois être interprétés avec prudence.
Loan Calculator: Smart Plan prend-elle en compte les frais et l’assurance emprunteur ?
La prise en compte des frais dépend des fonctionnalités disponibles dans l’application et de la version utilisée. Le calcul de base se concentre souvent sur le capital, le taux d’intérêt et la durée, tandis que certains paramètres supplémentaires peuvent permettre d’ajouter des frais ou une assurance. Avant de se fier au montant final, il faut vérifier chaque champ proposé et comparer le résultat avec le TAEG communiqué par le prêteur.
L’application Loan Calculator: Smart Plan est-elle facile à utiliser et mes données sont-elles protégées ?
L’application est généralement destinée à offrir une expérience simple : il suffit de saisir les paramètres du prêt pour obtenir une estimation et comparer différentes durées ou mensualités. Comme les calculs peuvent être réalisés directement sur l’appareil, aucune donnée bancaire n’est forcément nécessaire. Malgré cela, il est conseillé de consulter les autorisations demandées, la politique de confidentialité et d’éviter d’entrer des informations personnelles sensibles.


